Prazo para credor em recuperação judicial: o que acompanhar na proposta
Comissão da Câmara aprovou proposta que amplia o prazo para credores apresentarem plano de renegociação. Entenda o estágio do projeto e os cuidados no acompanhamento dos recebíveis.
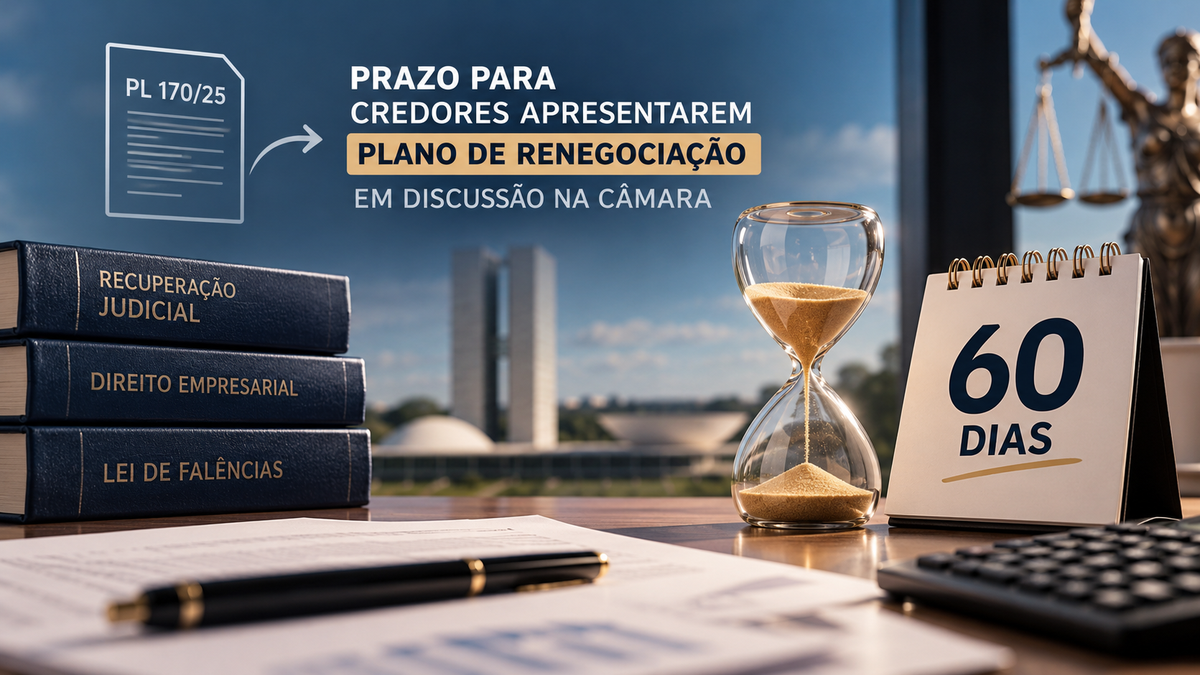
Trata-se de projeto de lei em tramitação federal, sem efeito vigente confirmado pela fonte. Na posição de 14/10/2026, a Comissão de Indústria, Comércio e Serviços da Câmara dos Deputados havia aprovado um substitutivo ao Projeto de Lei 170/25, que trata da apresentação de planos de renegociação da dívida por credores em processos de recuperação judicial. Para fornecedores com valores a receber, a notícia merece acompanhamento, mas não deve ser interpretada como mudança já aplicável ao cliente em recuperação judicial.
A discussão sobre prazo para credor em recuperação judicial exige uma distinção importante: o prazo mencionado na reportagem é para entregar uma proposta de renegociação, não para o cliente pagar suas dívidas. Essa diferença orienta a leitura empresarial da notícia e evita alterações precipitadas na gestão de recebíveis.
O que foi aprovado na comissão
Segundo a Agência Câmara, a comissão aprovou o substitutivo do relator, deputado Lucas Ramos, ao PL 170/25, de autoria do deputado Jonas Donizette. A proposta altera a Lei de Falências.
O texto aprovado na comissão amplia de 30 para 60 dias o prazo para os credores entregarem a proposta de plano de renegociação da dívida. Também dispensa a elaboração de laudo econômico-financeiro pelos credores quando esse documento já estiver no processo.
Essas informações descrevem o conteúdo da proposta noticiada. Não representam confirmação, por ato oficial publicado, de que esse prazo possa ser utilizado em um processo concreto.
A reportagem também informa que o relator retirou da versão original um item que previa prazo de 90 dias e dispensava os credores de comprovar a viabilidade do plano. Portanto, é importante não confundir o texto original com a versão aprovada pela comissão.
Qual é o estágio da tramitação
Na data da notícia, o projeto continuava em discussão na Câmara. Segundo a reportagem, ele tramita em caráter conclusivo e ainda seria analisado pela Comissão de Constituição e Justiça e de Cidadania.
A fonte informa que, para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado. Não apresenta ato oficial de publicação da alteração nem data de entrada em vigor.
Para a empresa fornecedora, a conclusão é objetiva: aprovação em comissão não equivale a mudança legal vigente. O acompanhamento deve considerar tanto a continuidade da tramitação quanto eventuais mudanças no texto, sem pressupor que a versão noticiada será a definitiva.
O que a fonte esclarece — e o que não esclarece
O conteúdo fornecido identifica a duração proposta e o ato abrangido: ampliação de 30 para 60 dias para entrega, pelos credores, da proposta de plano de renegociação da dívida.
Entretanto, a notícia não detalha o marco inicial da contagem, a forma de contagem ou todas as condições processuais para apresentação desse plano. Também não permite verificar sua aplicação a um cliente específico nem informa quando eventual alteração começaria a produzir efeitos.
Por isso, este artigo não orienta a contagem de prazos ou a prática de atos processuais. Essas questões precisam ser verificadas pelo responsável jurídico com base na documentação e nas regras aplicáveis ao caso. A reportagem permite explicar a proposta, mas não substitui essa análise.
Por que isso importa para quem tem valores a receber
O interesse empresarial está na discussão sobre a apresentação de planos pelos credores. Para quem fornece a uma empresa em recuperação judicial, acompanhar esse debate ajuda a formular perguntas mais precisas ao responsável pelo processo e a separar uma possível mudança legislativa da situação concreta do recebível.
A notícia, porém, não anuncia antecipação de pagamentos, garantia de recebimento ou benefício financeiro automático. Também não informa mudança nas datas de pagamento de qualquer cliente.
Assim, o projeto deve entrar no acompanhamento de risco de crédito como uma informação legislativa relevante, não como confirmação de entrada de dinheiro. Uma proposta de prazo processual maior, isoladamente, não fornece base para alterar a previsão de recebimento de uma venda já realizada.
Como organizar o acompanhamento dos recebíveis
Como medida de organização empresarial, a fornecedora pode manter um registro separado para os valores vinculados ao cliente em recuperação judicial. O objetivo é reunir informações verificáveis, sem transformar expectativas em compromissos de pagamento.
Esse acompanhamento pode distinguir:
- Documentação comercial: contratos, notas fiscais, comprovantes e outros registros da relação com o cliente.
- Informações do caso: documentos e comunicações efetivamente relacionados ao processo, com identificação de sua origem.
- Expectativas de recebimento: hipóteses usadas no planejamento, claramente separadas de pagamentos confirmados.
- Notícias legislativas: mudanças em discussão, como o PL 170/25, sem tratá-las como regras aplicáveis automaticamente.
Essas sugestões são de organização interna, não um roteiro de habilitação de crédito ou de atuação judicial. A definição de documentos e providências necessários no processo deve ficar com o responsável jurídico.
Fluxo de caixa: separar informação de expectativa
Para o planejamento financeiro, vale registrar qual informação sustenta cada expectativa de entrada. A publicação de uma notícia sobre o projeto não demonstra, por si só, que o cliente pagará antes, depois ou em condições diferentes.
Uma abordagem prudente é explicitar as incertezas nas projeções, sem apresentar valores esperados como recursos disponíveis. Quando houver atualização documental sobre o caso, a equipe poderá avaliar se ela justifica revisar as hipóteses utilizadas.
Também convém manter separadas duas decisões: o acompanhamento das vendas já realizadas e a avaliação de novos fornecimentos. O avanço do projeto, sozinho, não informa a capacidade de pagamento do cliente nem oferece garantia para novas operações. Decisões comerciais precisam de análise própria, com informações verificadas sobre a relação e o risco assumido.
Exemplos práticos para empresas fornecedoras
Uma distribuidora recebe a notícia e pensa em alterar sua previsão de caixa. Antes de modificar o planejamento, deve distinguir a tramitação legislativa de uma atualização efetiva sobre seu crédito. A reportagem trata da entrega de um plano pelos credores, não da confirmação de pagamento pelo cliente.
Uma indústria acompanha notícias sobre versões diferentes do projeto. A referência a 90 dias corresponde ao item da versão original retirado pelo relator, segundo a fonte. O substitutivo aprovado na comissão prevê 60 dias. Registrar a versão e a data da informação ajuda a evitar confusão nas conversas internas.
Uma prestadora de serviços quer saber se precisa elaborar um laudo. A notícia descreve uma dispensa proposta quando o documento já constar no processo. Isso não autoriza concluir que a empresa esteja dispensada de qualquer providência no seu caso. A questão deve ser encaminhada ao responsável jurídico.
Perguntas frequentes
O novo prazo já pode ser utilizado?
A fonte não confirma a vigência da alteração. Na posição de 14/10/2026, o PL 170/25 ainda estava em tramitação. Não é adequado aplicar o prazo proposto apenas com base nessa notícia.
Os 60 dias são um prazo para receber a dívida?
Não. Conforme a reportagem, são o prazo proposto para entrega do plano de renegociação pelos credores. A notícia não estabelece uma data de pagamento aos fornecedores.
A dispensa do laudo elimina a demonstração de viabilidade?
A reportagem diferencia esses pontos. Ela informa que o substitutivo dispensa a elaboração do laudo quando o documento já estiver no processo e que o relator retirou o item que dispensava a comprovação da viabilidade do plano.
Conclusão: acompanhar sem antecipar efeitos
O PL 170/25 merece atenção de empresas com clientes em recuperação judicial, mas continua sendo uma proposta na posição apresentada. O cuidado central é separar tramitação legislativa, informações do processo e expectativas de recebimento.
Se sua empresa precisa organizar os recebíveis e revisar as hipóteses do fluxo de caixa, converse com a SEI Contabilidade. A análise contábil e financeira pode ser coordenada com o acompanhamento jurídico, respeitando as particularidades do caso e sem presumir resultados ou pagamentos.
Fontes consultadas
- Agência Câmara — Comissão aprova aumento de prazo para credor em recuperação judicial — publicada em 14/10/2026, às 12h39.
Quer avaliar esse tema na sua empresa?
Este conteúdo é informativo e não substitui uma análise do seu caso. Converse com a SEI.
Fale com a SEI